Публичные вакансии Gusto, Figma и Stripe относят сверку, закрытие периода и анализ отклонений к обязанностям финансовых специалистов. Они подтверждают заявленные задачи, но не раскрывают внутренние инструменты компаний и не доказывают пробел в автоматизации. Для другой команды это повод отделить повторяемые проверки данных от учётной политики и утверждения проводок, которые остаются за уполномоченными сотрудниками.
Что подтверждают публичные вакансии
Вакансии в сфере финансов описывают конкретные результаты закрытия периода. В вакансии Revenue Accountant в Gusto указано: "Prepare monthly journal entries, subledger reconciliations, and supporting schedules for retirement revenue streams." Это фиксирует заявленную ежемесячную обязанность; это не описывает системы, используемые для ее выполнения.
Вакансия Senior Accountant в Figma включает: "Own month-end and quarter-end close activities, including journal entries, accruals, account reconciliations, and financial reporting for your assigned areas." Отдельная вакансия Senior Analyst содержит: "Contribute to the monthly and quarterly close process, including balance sheet reconciliations and flux analyses." Ни одна из вакансий не раскрывает объемы рабочих процессов или детали реализации.
Вакансия Entity Controller в Stripe включает: "Manage the monthly close of US GAAP books and local books, including balance sheet reconciliations, supporting schedules, flux analysis, and reporting deliverables." В совокупности эти описания фиксируют закрепленные обязанности по закрытию, сверке и анализу отклонений, а не общую архитектуру, отсутствующий продукт или измеренные бизнес-результаты.
Отделите проверки от учётных решений
Заявленные обязанности включают подготовку проводок и подтверждающих расчётов, сверку детализированных данных с остатками главной книги и объяснение изменений за период. Некоторые шаги могут повторяться, но одна периодичность и терминология не показывают, какие части выполняются вручную, как разбираются исключения и какие контроли уже существуют.
Описание вакансии доказывает наличие обязанности, а не отсутствие программного обеспечения у работодателя. Прежде чем предлагать автоматизацию, изучите один утвержденный цикл закрытия и отделите необходимый профессиональный анализ от рутинной работы по сбору, сравнению или переформатированию данных.
Для другой команды разумным разграничением будет передача детерминированному ПО задач по сохранению исходных данных, выполнению утвержденных сопоставлений и выявлению исключений, в то время как уполномоченные владельцы финансовых процессов сохраняют за собой интерпретацию учетной политики, утверждение журнальных проводок и ответственность за отчетность. Это предлагаемая граница архитектурного решения, а не описание упомянутых компаний.
- Полнота передачи данных из источника в промежуточное хранилище и контрольные суммы.
- Утвержденные правила сопоставления субсчетов с главной книгой.
- Явные статусы расхождений, зоны ответственности и подтверждающие документы.
- Решения проверяющих и последующая проводка через существующие механизмы контроля.
Для ограниченного процесса сверки YAS может сопоставить текущие инструменты с точечной интеграцией и определить модель подтверждений, обработки исключений и согласования: YAS разрабатывает заказное ПО.
Измерьте один цикл закрытия
Начните с утвержденной выборки по одному счету или вспомогательной книге. Отдельно измерьте затраты на сбор исходных данных, трансформацию, сопоставление, анализ расхождений, проверку и доработку. Фиксируйте объем позиций, затраченное время, корректировки проверяющих и нерешенные статусы, а не полагайтесь на обобщенное описание «закрытие месяца выполняется вручную».
Составьте карту фактических систем и поддерживаемых экспортов или API. Проверьте, покрывают ли существующие функции ERP, управления закрытием, сверки или интеграции повторяющуюся передачу данных. Заказная разработка — лишь один из вариантов после оценки конфигураций и изменений процесса.
Используйте наблюдаемый уровень расхождений, модель владения и требования к контролю для сравнения существующего ПО с точечным заказным компонентом, следуя вопросам выбора между разработкой и покупкой из
Low-code оркестрация может подойти для согласованной передачи данных и уведомлений; специализированный код может быть оправдан для типизированной логики сверки, сохранения доказательной базы или обработки исключений. Сравните эти зоны ответственности подробно в Автоматизация в n8n против заказного ПО для рабочих процессов.
Начните с ограниченной сверки
Если сохраняется существенный разрыв, начните с одного источника, одного согласованного сопоставления и одного получателя результатов проверки. Пилотный проект может принимать версионированную выгрузку, проверять ожидаемые поля и контрольные суммы, применять утвержденные правила сопоставления и формировать пакет для проверки. Он не должен пытаться автоматизировать весь процесс закрытия периода или скрытно проводить проводки.
Сохраняйте снимок источника, время выгрузки, схему и версию правил. Явно отражайте отсутствующие, дублирующиеся, поступившие с опозданием или конфликтующие записи. «Успешно распознано» не означает полноту, точность или правильность классификации, а технически сбалансированный результат не определяет корректность бухгалтерского учета.
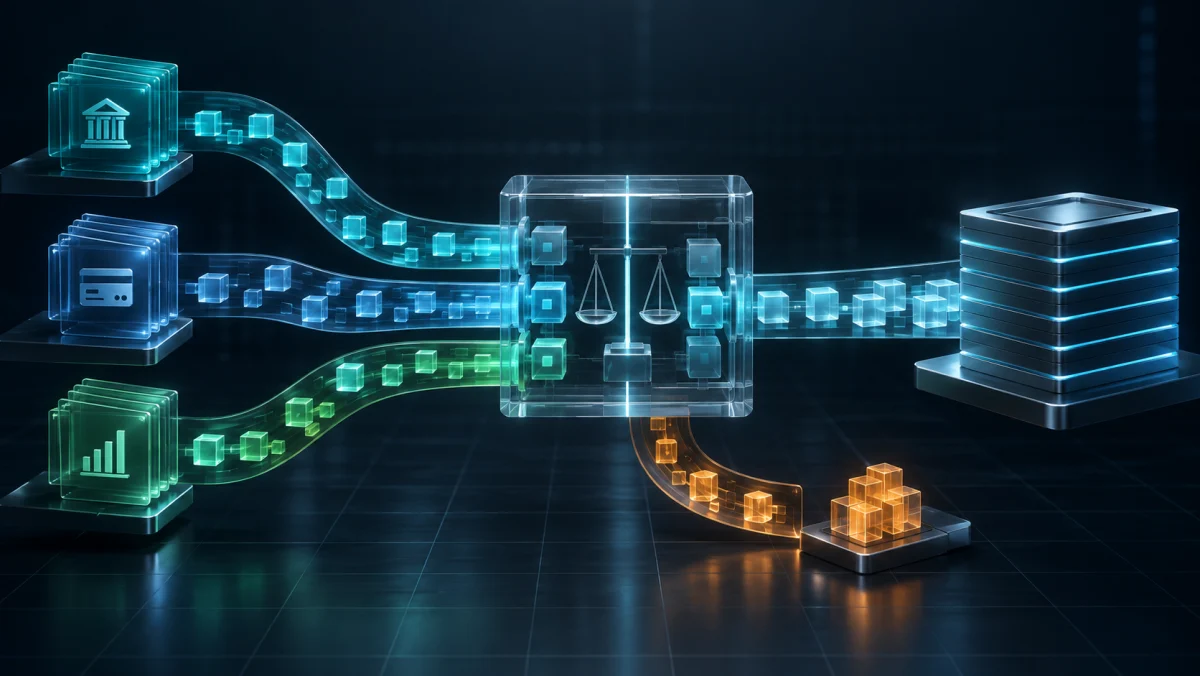
Используйте поддерживаемые коннекторы для передачи данных, если они соответствуют требованиям к доступу, повторным попыткам и аудиту; оставляйте заказную логику только для точно оцененных пробелов. Этот компромисс обсуждается в
Прежде чем поддерживать заказной компонент, сравните затраты на его эксплуатацию, область контроля и обязательства по восстановлению с готовыми продуктами, используя руководство по custom software vs off-the-shelf SaaS.
Сначала воспроизводимые проверки
Используйте детерминированный код для проверки схем, контрольных сумм, вычислений с учётом валюты и утверждённых правил сопоставления. Допуски, существенность и правила знаков должен определить ответственный за конкретный счёт финансовый специалист; сверка «до копейки» не является универсальным правилом контроля.
Рассчитывайте изменения за период и пороговые флаги воспроизводимым образом, сохраняя исходные данные и версию правил. Порог помогает расставить приоритеты проверки, но сам не определяет объяснение отклонения, вывод о существенности или порядок отражения проводки.
Языковая модель может составить проект объяснения расхождений на основе разрешенных структурированных данных после детерминированных проверок. Четко отделяйте черновик от проверенных полей, ссылайтесь на подтверждающие записи и требуйте от уполномоченного проверяющего скорректировать или отклонить его. Валидный JSON и гладкий текст не являются доказательством фактической точности.
Ограничивайте масштаб пилота, чтобы протестировать его на репрезентативных исключениях и предусмотреть ручной резервный сценарий, используя руководство по определению рамок MVP без лишних затрат.
Не скрывайте неопределённость
Определите явные статусы для отсутствующих исходных данных, несведенных остатков, неподдерживаемых валют, дубликатов, запоздалых корректировок и неопределенного ответственного. Маршрутизация может опираться на утвержденный мэппинг счетов и пороговые значения, но каждому исключению требуются прозрачность, ответственный и ручной сценарий обработки; нераспознанная позиция не должна скрытно обнуляться или считаться урегулированной.
Фиксируйте ссылки на источники, версии выгрузок и правил, значимые изменения статусов и действия проверяющих с соблюдением правил доступа и сроков хранения. Хранилище с добавлением только новых записей (append-only) может обеспечить прослеживаемость, но оно не становится автоматически неизменяемым, полным или соответствующим регуляторным требованиям. Безопасный повтор операций должен исключать дублирование последующей работы.
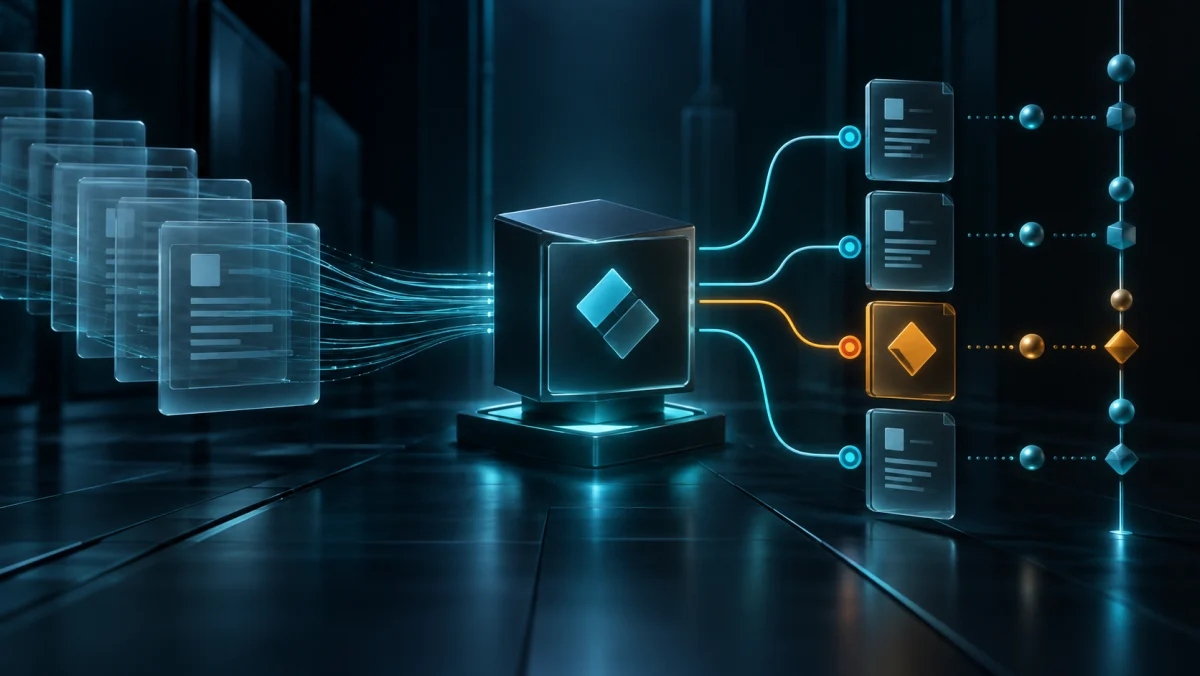
Прослеживаемость должна позволять проверяющему восстановить, какой источник, правило и решение привели к формированию пакета для проверки. Проверяйте возможность такой реконструкции и восстановления на репрезентативных корректировках; программное обеспечение не может гарантировать фиксацию абсолютно каждой исходной записи, экспертного суждения или ошибки.
Сохраните действующие контроли
Предлагаемый процесс не должен передавать проводку на проведение только потому, что остатки совпали или сгенерированное объяснение выглядит правдоподобно. Полномочия на проведение, разделение обязанностей и пороги проверки определяются утверждёнными финансовыми политиками и правилами доступа организации.
Представляйте первичные свидетельства, результаты сопоставления, неурегулированные исключения и любые черновики моделей в виде раздельных слоев. Уполномоченный исполнитель и проверяющий могут запросить подтверждения, скорректировать предложенный вариант учета и утвердить либо отклонить следующее действие через существующую ERP-систему и регламент закрытия. Зафиксированное утверждение — полезное свидетельство, но не гарантия корректности.
Проверка человеком — это контрольная процедура, которую необходимо регламентировать и тестировать, а не декоративный финальный клик. Команде следует отслеживать корректировки проверяющих, запоздалые исправления, сбои при передаче задач и то, проходили ли утвержденные проводки стандартные последующие контроли. Профессиональная ответственность остается на уполномоченных финансовых сотрудниках организации.
Выберите минимально оправданную автоматизацию
Опишите один недавний цикл закрытия, затем выявите повторяющуюся передачу задач, на которой сбор проверенных данных, сопоставление или подготовка подтверждающих материалов существенно задерживают принятие решения уполномоченным лицом. Сопоставьте возможности текущих инструментов и оптимизации процессов, прежде чем предлагать новое ПО.
Чтобы обсудить первый объём работ, подготовьте один обезличенный пример источника, утверждённое правило сопоставления, ответственного за исключения, получателя результата проверки и текущую задержку. YAS может оценить конфигурацию, интеграцию и ограниченный заказной компонент, включая права доступа, приёмочные тесты, мониторинг, восстановление, ручной резервный сценарий и передачу в эксплуатацию. Упомянутые вакансии не являются клиентскими кейсами YAS или подтверждением достигнутой экономии.
Оценивайте внедрение, проверку, безопасность, восстановление и совокупную стоимость владения, а не только первоначальную разработку, используя структуру расчета затрат на автоматизацию рабочих процессов.
| Company | Role | Exact Advertised Task | Ограниченная интерпретация формулировок из вакансий | Source and Date |
|---|---|---|---|---|
| Gusto | Revenue Accountant | Prepare monthly journal entries, subledger reconciliations, and supporting schedules for retirement revenue streams | Роль предусматривает ежемесячные проводки, сверки вспомогательных книг и подтверждающие расчёты для указанного потока выручки; вакансия не описывает внутренние инструменты или трудозатраты. | Greenhouse Job Board (Accessed August 14, 2026) |
| Figma | Senior Accountant | Own month-end and quarter-end close activities, including journal entries, accruals, account reconciliations, and financial reporting for your assigned areas | Роль отвечает за задачи периодического закрытия по закрепленным участкам; вакансия не дает количественной оценки объемов, исключений или уровня автоматизации. | Greenhouse Job Board (Accessed July 22, 2026) |
| Stripe | Entity Controller | Manage the monthly close of US GAAP books and local books, including balance sheet reconciliations, supporting schedules, flux analysis, and reporting deliverables. | Роль включает указанные обязанности по закрытию периода, сверке, анализу отклонений и отчётности; вакансия не раскрывает техническую реализацию. | Stripe Careers (Accessed August 18, 2026) |
| Figma | Senior Analyst, SEC Reporting & Technical Accounting | Contribute to the monthly and quarterly close process, including balance sheet reconciliations and flux analyses | Роль участвует в сверке балансовых счетов и анализе отклонений; вакансия не свидетельствует о нехватке ПО или измеримом потенциале оптимизации. | Greenhouse Job Board (Accessed July 22, 2026) |
Что проверить в пилотной сверке
- Выберите один утвержденный счет или вспомогательную книгу и задокументируйте разрешенный источник, владельца и срок закрытия.
- Зафиксируйте исходный снимок данных, контрольную сумму, схему и время выгрузки до трансформации данных.
- Измеряйте сбор, сопоставление, разбор расхождений, проверку и доработку по отдельности на протяжении репрезентативных циклов.
- Задокументируйте правила валюты, допустимых отклонений, знака, периода и существенности вместе с уполномоченным руководителем финансового процесса.
- Сохраняйте отсутствующие, дублирующиеся, поступившие с опозданием, конфликтующие и неподтвержденные записи в виде явных статусов исключений.
- Прежде чем приступать к разработке, проверьте, закрывают ли текущие возможности ERP, инструментов управления закрытием и интеграций измеренную передачу данных.
- Определите права доступа, сроки хранения, разделение обязанностей, безопасный повтор попыток, восстановление и сценарии ручной обработки до подключения к реальным финансовым данным.
- Установите критерии приемки по точности сверки, исправлениям со стороны проверяющего, прозрачности исключений и последующему согласованию, а не по абстрактной экономии времени.
Обязанность в публичной вакансии фиксирует закрепленную ответственность, а не отсутствие системы. Грамотный пилотный проект начинается с одной измеренной передачи данных для сверки и сохраняет принятие бухгалтерских решений за уполномоченными сотрудниками.
FAQ
Доказывают ли вакансии отсутствие ПО для сверки?
Нет. Они подтверждают только заявленные обязанности по закрытию периода, сверке и анализу отклонений. Они не раскрывают внутреннюю архитектуру, объём процесса, зрелость автоматизации или измеренный пробел и не доказывают, что эти компании являются клиентами YAS.
Как оценить возможность автоматизации сверки?
Замерьте по этапам один утвержденный цикл закрытия, сохраните репрезентативные исключения и сначала протестируйте текущие возможности ERP, инструментов управления закрытием и интеграций. Рассматривайте заказную разработку только в том случае, если сохраняется существенная передача задач между системами или сотрудниками, а команда способна самостоятельно обеспечивать контроль, мониторинг и восстановление.
Где должна заканчиваться детерминированная автоматизация?
Оно может проверять схемы и контрольные суммы, выполнять утвержденные правила сопоставления и отклонений, сохранять подтверждающие свидетельства и перенаправлять явные исключения. При этом уполномоченные финансовые специалисты по-прежнему определяют порядок бухгалтерского учета, выводы о существенности, утверждение журнальных проводок и решения по отчетности в соответствии с политиками организации.
Можно ли безопасно поручить модели объяснение отклонений?
Она может создавать черновики на основе разрешенных структурированных данных после детерминированных проверок, однако черновик должен храниться отдельно от проверенных полей и содержать ссылки на подтверждающую информацию. Уполномоченный проверяющий должен скорректировать или отклонить его; гладкий текст не подтверждает точность или полноту.
Почему нельзя автоматически провести запись после совпадения?
Совпадение отражает только настроенные входные данные и правила. Оно не доказывает полноту источников, корректность бухгалтерского учёта или наличие согласования. Проведение записи должно следовать действующим в организации полномочиям, разделению обязанностей и контрольным процедурам, с протестированным ручным резервным сценарием.