Öffentliche Rollen bei Gusto, Figma und Stripe ordnen Abstimmung, Periodenabschluss und Abweichungsanalyse Finanzfachkräften zu. Sie belegen Aufgaben, aber weder interne Werkzeuge noch eine Automatisierungslücke. Für ein anderes Team entsteht daraus eine sinnvolle Grenze: wiederholbare Datenprüfungen unterstützen, während Bilanzierungsregeln und Buchungsfreigaben bei autorisierten Personen bleiben.
Was öffentliche Stellenanzeigen belegen
Öffentliche Finanzstellen beschreiben konkrete Abschlussleistungen. Die Stellenausschreibung für den Revenue Accountant bei Gusto umfasst "Prepare monthly journal entries, subledger reconciliations, and supporting schedules for retirement revenue streams." Dies belegt eine ausgeschriebene monatliche Zuständigkeit; die zu ihrer Erledigung verwendeten Systeme werden nicht beschrieben.
Die Stellenausschreibung für den Senior Accountant bei Figma enthält "Own month-end and quarter-end close activities, including journal entries, accruals, account reconciliations, and financial reporting for your assigned areas." Eine separate Ausschreibung für einen Senior Analyst enthält "Contribute to the monthly and quarterly close process, including balance sheet reconciliations and flux analyses." Keine der beiden Ausschreibungen gibt Aufschluss über das Workflow-Volumen oder die Implementierung.
Die Ausschreibung für den Entity Controller bei Stripe enthält "Manage the monthly close of US GAAP books and local books, including balance sheet reconciliations, supporting schedules, flux analysis, and reporting deliverables." Zusammengenommen belegen die Ausschreibungen zugewiesene Abschluss-, Abstimmungs- und Abweichungsanalyseaufgaben – nicht jedoch eine gemeinsame Architektur, ein fehlendes Produkt oder ein gemessenes Geschäftsergebnis.
Prüfungen von Bilanzierungsentscheidungen trennen
Zu den ausgeschriebenen Aufgaben gehören das Erstellen von Buchungen und Aufstellungen, der Abgleich von Detaildaten mit Hauptbuchsalden sowie das Erläutern von Periodenveränderungen. Einige Schritte mögen wiederholbar sein, aber Frequenz und Terminologie allein zeigen nicht, welche Teile manuell sind, wie Ausnahmen gelöst werden oder welche Kontrollen bereits existieren.
Eine Stellenbeschreibung beweist, dass eine Aufgabe existiert, nicht, dass dem Arbeitgeber Software fehlt. Bevor Sie eine Automatisierung vorschlagen, prüfen Sie einen autorisierten Abschlusszyklus und unterscheiden Sie erforderliche fachliche Analysen von vermeidbarer Erfassungs-, Vergleichs- oder Umformatierungsarbeit.
Für ein anderes Team ist es eine nützliche Abgrenzung, deterministische Software Quelldaten sichern, genehmigte Vergleiche durchführen und Ausnahmen aufdecken zu lassen, während autorisierte Finanzverantwortliche die Richtlinienauslegung, Buchungsgenehmigung und Berichterstattungsverantwortung behalten. Dies ist ein vorgeschlagener Architekturentwurf, keine Beschreibung der genannten Unternehmen.
- Vollständigkeit von der Quelle zur Staging-Ebene und Kontrollsummen.
- Genehmigte Abgleichsregeln zwischen Nebenbuch und Hauptbuch.
- Explizite Ausnahmestatus, Verantwortlichkeiten und Nachweise.
- Prüferentscheidungen und nachgelagerte Buchung über bestehende Kontrollen.
Für einen abgegrenzten Abstimmungsworkflow kann YAS aktuelle Tools mit einer begrenzten Integration vergleichen und das Nachweis-, Ausnahme- und Genehmigungsmodell definieren: YAS entwickelt Individualsoftware.
Einen Abschlusszyklus messen
Beginnen Sie mit einer autorisierten Stichprobe aus einem Konto oder Nebenbuch. Messen Sie Datenerfassung, Transformation, Abgleich, Ausnahmenrecherche, Prüfung und Nacharbeit separat. Erfassen Sie Postenvolumen, verstrichene Zeit, Prüferkorrekturen und ungeklärte Status, anstatt sich auf eine pauschale Aussage wie „Der Monatsabschluss ist manuell“ zu verlassen.
Erfassen Sie die tatsächlichen Systeme und unterstützten Exporte oder APIs. Prüfen Sie, ob bestehende ERP-, Abschlussmanagement-, Abstimmungs- oder Integrationsfunktionen die wiederkehrende Übergabe bereits abdecken. Eine Eigenentwicklung ist nur eine Option, nachdem Konfigurations- und Prozessänderungen evaluiert wurden.
Nutzen Sie die beobachtete Ausnahmerate, das Verantwortlichkeitsmodell und die Kontrollanforderungen, um bestehende Software mit einer abgegrenzten individuellen Komponente zu vergleichen, orientiert an den Build-versus-Buy-Fragen in
Low-Code-Orchestrierung kann für genehmigte Übertragungen und Benachrichtigungen geeignet sein; spezialisierter Code kann für typisierte Abstimmungslogik, Nachweisaufbewahrung oder Ausnahmenbehandlung gerechtfertigt sein. Vergleichen Sie diese Verantwortlichkeiten explizit in n8n-Automatisierung vs. individuelle Workflow-Software.
Mit einer begrenzten Abstimmung beginnen
Wenn eine wesentliche Lücke bestehen bleibt, beginnen Sie mit einer Quelle, einem genehmigten Abgleich und einem Prüfziel. Ein Pilotprojekt kann einen versionierten Auszug einlesen, erwartete Felder sowie Kontrollsummen validieren, genehmigte Abgleichsregeln anwenden und ein Prüfpaket erstellen. Es sollte nicht versuchen, den gesamten Monatsabschluss zu automatisieren oder Buchungen stillschweigend vorzunehmen.
Quellen-Snapshot, Extraktionszeitpunkt, Schema und Regelversion beibehalten. Fehlende, doppelte, verspätete oder widersprüchliche Datensätze explizit darstellen. „Erfolgreich geparst“ bedeutet weder Vollständigkeit noch Richtigkeit oder korrekte Klassifizierung, und ein technisch ausgeglichenes Ergebnis begründet noch keine sachgerechte bilanzielle Behandlung.
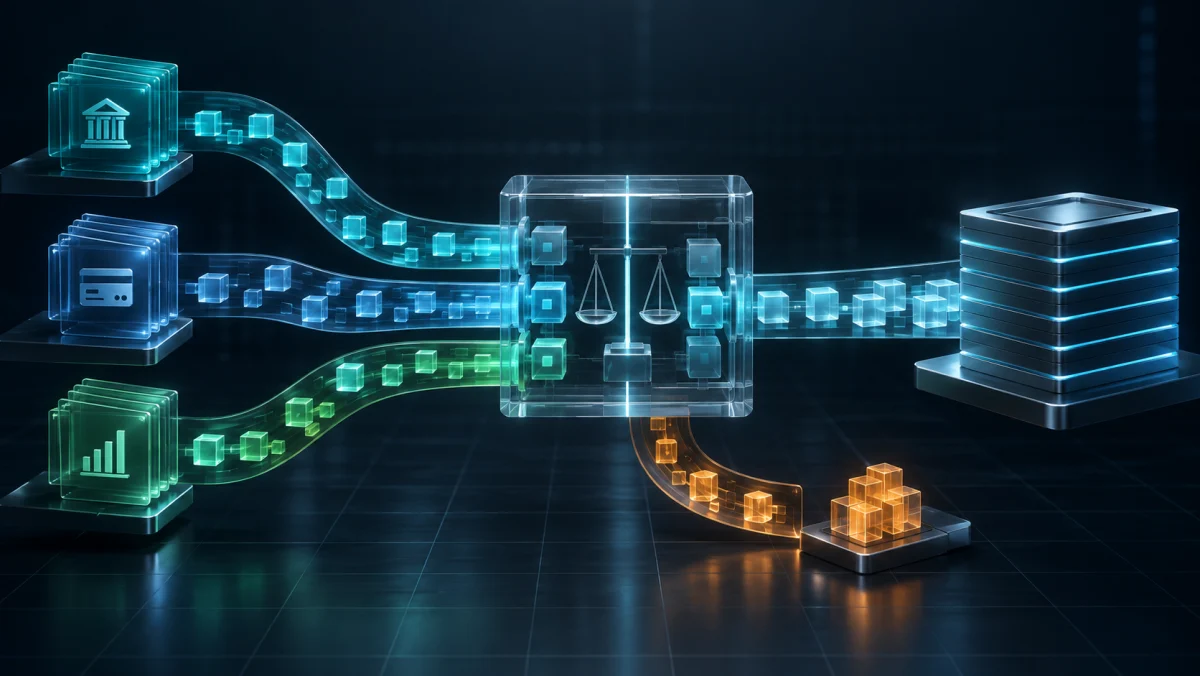
Unterstützte Konnektoren für den Datentransport nutzen, wenn sie die Anforderungen an Zugriff, Wiederholungsversuche und Prüfpfade erfüllen; individuelle Logik für eine gezielte Lücke vorbehalten. Die Abwägung wird diskutiert in
Vor der Pflege einer maßgeschneiderten Komponente deren betriebliche Verantwortung, Kontrollfläche und Wiederherstellungspflichten mit etablierten Produkten vergleichen, unter Verwendung von Individualsoftware vs. Standard-SaaS.
Zuerst reproduzierbar prüfen
Deterministischen Code für Schemavalidierung, Kontrollsummen, währungsspezifische Berechnungen und genehmigte Abgleichsregeln verwenden. Toleranzen, Wesentlichkeit und Vorzeichenkonventionen muss die für das jeweilige Konto verantwortliche Finanzfachkraft festlegen; ein Abgleich „auf den Cent genau“ ist keine universelle Kontrollregel.
Periodenveränderungen und Schwellenwert-Flags reproduzierbar berechnen, dabei jedoch Eingangsdaten und Regelversion beibehalten. Ein Schwellenwert kann die Prüfung priorisieren; er kann die bilanzielle Begründung, das Wesentlichkeitsurteil oder die buchhalterische Behandlung nicht allein bestimmen.
Ein Sprachmodell darf nach deterministischen Prüfungen einen Entwurf für eine Abweichungserklärung anhand zulässiger strukturierter Belege erstellen. Den Entwurf sichtbar von verifizierten Feldern trennen, die zugrunde liegenden Datensätze zitieren und eine autorisierte prüfende Person verpflichten, ihn zu korrigieren oder abzulehnen. Gültiges JSON und flüssiger Text sind kein Beleg für inhaltliche Richtigkeit.
Das Pilotprojekt klein genug halten, um es mit repräsentativen Ausnahmen und einem manuellen Fallback zu testen, unter Nutzung des Leitfadens zur Abgrenzung eines MVP ohne Mehraufwand.
Unsicherheit sichtbar halten
Explizite Status für fehlende Quelldaten, nicht abgestimmte Salden, nicht unterstützte Währungen, doppelte Datensätze, verspätete Anpassungen und ungeklärte Zuständigkeiten definieren. Das Routing kann genehmigte Kontenzuordnungen und Schwellenwerte nutzen, aber jede Ausnahme erfordert Transparenz, eine zuständige Person und einen manuellen Pfad; ein nicht erkannter Posten darf nicht stillschweigend zu null oder als gelöst behandelt werden.
Quellverweise, Extraktions- und Regelversionen, wesentliche Statusänderungen und Prüferaktionen mit entsprechenden Zugriffs- und Aufbewahrungskontrollen erfassen. Append-Only-Speicher kann die Nachverfolgbarkeit unterstützen, ist jedoch nicht automatisch unveränderlich, vollständig oder gesetzeskonform. Sichere Wiederholungsversuche müssen doppelte Folgearbeiten vermeiden.
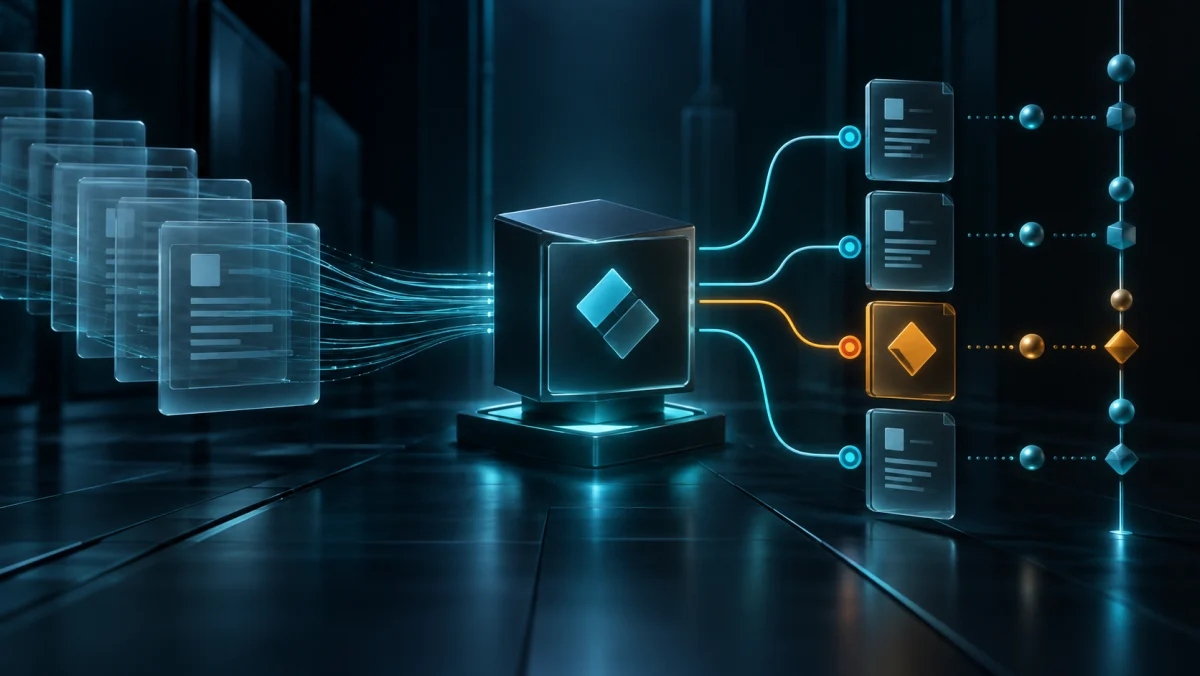
Die Nachverfolgbarkeit sollte es einer prüfenden Person ermöglichen, zu rekonstruieren, welche Quelle, Regel und Entscheidung zu einem Prüfpaket geführt hat. Diese Rekonstruktion und Wiederherstellung anhand repräsentativer Korrekturen testen; Software kann nicht garantieren, dass jeder Quelldatensatz, jede Ermessensentscheidung oder jeder Fehler erfasst wurde.
Bestehende Kontrollen erhalten
Der vorgeschlagene Workflow sollte eine Buchung nicht allein deshalb vornehmen, weil Salden übereinstimmen oder eine generierte Erklärung plausibel klingt. Buchungsbefugnisse, Funktionstrennung und Prüfschwellenwerte unterliegen den genehmigten Finanz- und Zugriffskontrollrichtlinien der Organisation.
Quelldokumente, Abgleichsergebnisse, ungelöste Ausnahmen und Modellentwürfe als getrennte Ebenen darstellen. Autorisierte Ersteller und Prüfer können Belege anfordern, die vorgeschlagene Behandlung anpassen und die nächste Aktion über das bestehende ERP-System und den Abschlussprozess genehmigen oder ablehnen. Eine protokollierte Genehmigung ist ein nützlicher Nachweis, keine Garantie für die Richtigkeit.
Die menschliche Prüfung ist eine zu definierende und zu testende Kontrolle, kein dekorativer Schlussklick. Das Team sollte Korrekturen durch Prüfer, nachträgliche Anpassungen, fehlgeschlagene Übergaben und die Einhaltung normaler nachgelagerter Kontrollen bei genehmigten Buchungen messen. Die fachliche Verantwortung verbleibt bei den autorisierten Finanzrollen der Organisation.
Die kleinste sinnvolle Automation wählen
Einen kürzlichen Abschlusszyklus abbilden und anschließend eine wiederkehrende Übergabe identifizieren, bei der die Erfassung verifizierter Daten, der Abgleich oder die Aufbereitung von Belegen eine autorisierte Entscheidung wesentlich verzögert. Vor dem Vorschlag neuer Software bestehende Tools und Prozessanpassungen vergleichen.
Um einen ersten Umfang zu besprechen, bringen Sie ein bereinigtes Quellenbeispiel, die genehmigte Abgleichsregel, die für Ausnahmen zuständige Person, das Prüfziel und die aktuelle Verzögerung mit. YAS kann Konfiguration, Integration und eine abgegrenzte individuelle Komponente bewerten, einschließlich Berechtigungen, Abnahmetests, Monitoring, Wiederherstellung, manuellem Fallback und Übergabe. Die zitierten Stellenausschreibungen sind keine Kundennachweise von YAS oder gemessene Einsparungen.
Implementierung, Prüfung, Sicherheit, Wiederherstellung und fortlaufende Betriebsträgerschaft schätzen, anstatt nur die anfängliche Entwicklung zu betrachten, unter Nutzung des Frameworks für Kosten der Workflow-Automatisierung.
| Company | Role | Exact Advertised Task | Eingrenzende Interpretation des Ausschreibungstextes | Source and Date |
|---|---|---|---|---|
| Gusto | Revenue Accountant | Prepare monthly journal entries, subledger reconciliations, and supporting schedules for retirement revenue streams | Die Rolle umfasst monatliche Buchungen, Nebenbuchabstimmungen und unterstützende Aufstellungen für den angegebenen Erlösstrom; die Stellenausschreibung beschreibt weder interne Tools noch den Arbeitsaufwand. | Greenhouse Job Board (Accessed August 14, 2026) |
| Figma | Senior Accountant | Own month-end and quarter-end close activities, including journal entries, accruals, account reconciliations, and financial reporting for your assigned areas | Die Rolle verantwortet periodische Abschlussaufgaben für zugewiesene Bereiche; die Ausschreibung quantifiziert weder Volumen noch Ausnahmen oder Automatisierung. | Greenhouse Job Board (Accessed July 22, 2026) |
| Stripe | Entity Controller | Manage the monthly close of US GAAP books and local books, including balance sheet reconciliations, supporting schedules, flux analysis, and reporting deliverables. | Die Rolle umfasst die genannten Abschluss-, Abstimmungs-, Abweichungsanalyse- und Berichtsaufgaben; die Ausschreibung beschreibt die Implementierung nicht. | Stripe Careers (Accessed August 18, 2026) |
| Figma | Senior Analyst, SEC Reporting & Technical Accounting | Contribute to the monthly and quarterly close process, including balance sheet reconciliations and flux analyses | Die Rolle wirkt an Bilanzabstimmungen und Abweichungsanalysen mit; die Ausschreibung belegt weder eine Softwarelücke noch ein gemessenes Potenzial. | Greenhouse Job Board (Accessed July 22, 2026) |
Einen Abstimmungspiloten prüfen
- Wählen Sie ein freigegebenes Konto oder Nebenbuch und dokumentieren Sie die zulässige Datenquelle, die zuständige Person und die Abschlussfrist.
- Erfassen Sie vor der Datentransformation den Quell-Snapshot, die Kontrollsumme, das Schema und den Extraktionszeitpunkt.
- Messen Sie Datenerfassung, Abgleich, Klärung von Ausnahmen, Prüfung und Nacharbeit separat über repräsentative Zyklen hinweg.
- Dokumentieren Sie Währungs-, Toleranz-, Vorzeichen-, Perioden- und Wesentlichkeitsregeln gemeinsam mit dem autorisierten Finance-Verantwortlichen.
- Fehlende, doppelte, verspätete, widersprüchliche und nicht unterstützte Datensätze als explizite Ausnahmestatus erhalten.
- Prüfen Sie vor einer Eigenentwicklung, ob vorhandene ERP-, Abschlussmanagement- und Integrationsfunktionen die erfasste Übergabe bereits abdecken.
- Definieren Sie Zugriffsberechtigungen, Aufbewahrung, Funktionstrennung, sichere Wiederholungsversuche, Wiederherstellung und manuelle Fallbacks, bevor Sie produktive Finanzdaten anbinden.
- Legen Sie Abnahmekriterien für Abstimmungsgenauigkeit, Korrekturen durch Prüfer, Transparenz von Ausnahmen und nachgelagerte Freigaben fest – statt pauschaler Zeitersparnis.
Eine öffentlich ausgeschriebene Stellenaufgabe belegt eine zugewiesene Verantwortung, kein fehlendes System. Ein fundiertes Pilotprojekt beginnt mit einer klar gemessenen Abstimmungsübergabe und belässt buchhalterische Entscheidungen bei autorisierten Personen.
FAQ
Belegen Stellenanzeigen fehlende Abstimmungssoftware?
Nein. Sie zeigen ausgeschriebene Zuständigkeiten für Abschluss, Abstimmung und Abweichungsanalyse. Sie lassen keine Rückschlüsse auf interne Architektur, Workflow-Volumen, Automatisierungsreife oder eine gemessene Lücke zu und sind kein Beleg dafür, dass die Unternehmen YAS-Kunden sind.
Wie bewertet ein Team eine Abstimmungsautomation?
Messen Sie einen autorisierten Abschlusszyklus nach Phasen, erhalten Sie repräsentative Ausnahmen und testen Sie zuerst vorhandene ERP-, Abschlussmanagement- und Integrationsfunktionen. Individuelle Entwicklung kommt erst infrage, wenn eine wesentliche Übergabe offenbleibt und das Team Kontrollen, Monitoring und Wiederherstellung selbst verantworten kann.
Wo sollte deterministische Automation enden?
Sie kann Schemata und Kontrollsummen validieren, genehmigte Abgleichs- und Abweichungsregeln ausführen, Nachweise sichern und eindeutige Ausnahmen weiterleiten. Autorisierte Finanzrollen entscheiden gemäß den Richtlinien der Organisation weiterhin über die bilanzielle Behandlung, Wesentlichkeitsbeurteilungen, Buchungssatzgenehmigungen und Berichterstattungsentscheidungen.
Kann ein Modell Abweichungen sicher erklären?
Es kann nach deterministischen Prüfungen Entwürfe aus zulässigen strukturierten Nachweisen erstellen, der Entwurf muss jedoch von verifizierten Feldern getrennt bleiben und seine Quellen ausweisen. Ein autorisierter Prüfer muss ihn korrigieren oder ablehnen; ein flüssiger Text belegt weder Richtigkeit noch Vollständigkeit.
Warum nicht nach einem Treffer automatisch buchen?
Ein Abgleich spiegelt nur die konfigurierten Eingaben und Regeln wider. Er belegt weder die Vollständigkeit der Quellen noch die sachgerechte bilanzielle Behandlung oder Genehmigung. Buchungen sollten den bestehenden Berechtigungs-, Funktionstrennungs- und Prüfungskontrollen der Organisation folgen, mit einem getesteten manuellen Fallback-Verfahren.